Der Erwerb von Land, Häusern oder Autos hat rein GAR NICHTS mit einem Strohmann (strawman), GROSSBUCHSTABEN, Kredit, erweitertem Kredit, Ihrer Unterschrift, Kredit- oder erweitertem Kredit-Score zu tun; es geht um Diebstahl, Diebe und die Wegnahme von Privateigentum durch AMTSMISSBRAUCH und KRIEGSFÜHRUNG (levying war) gegen die Privatbevölkerung.
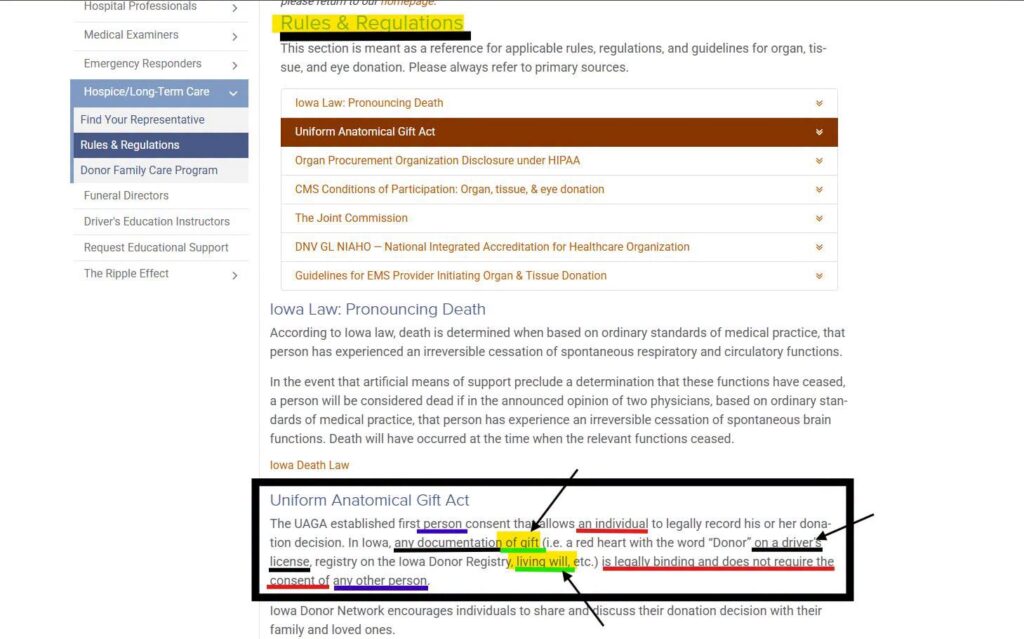
Dieser Ausweis oder Führerschein steckt voller Daten, die Ihnen NICHT bewusst sind:
- SCHENKUNG (GIFT)
- SPENDER-GESETZ VON 1986 (DONOR act 1986)
- VOLLMACHTS-GESETZ VON 1986 (POWER of ATTORNEY act 1986)
- PATIENTENVERFÜGUNG (LIVING WILL)
- MITGLIED DER ARMEE Gold Star – unterliegt dem Militärstrafgericht
- SS-KONTO (Social Security) Lebens- und Erwerbsunfähigkeitsversicherungsleistung.
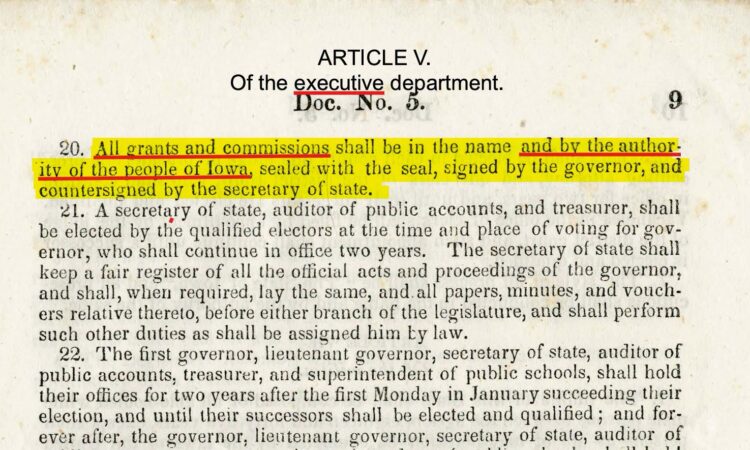
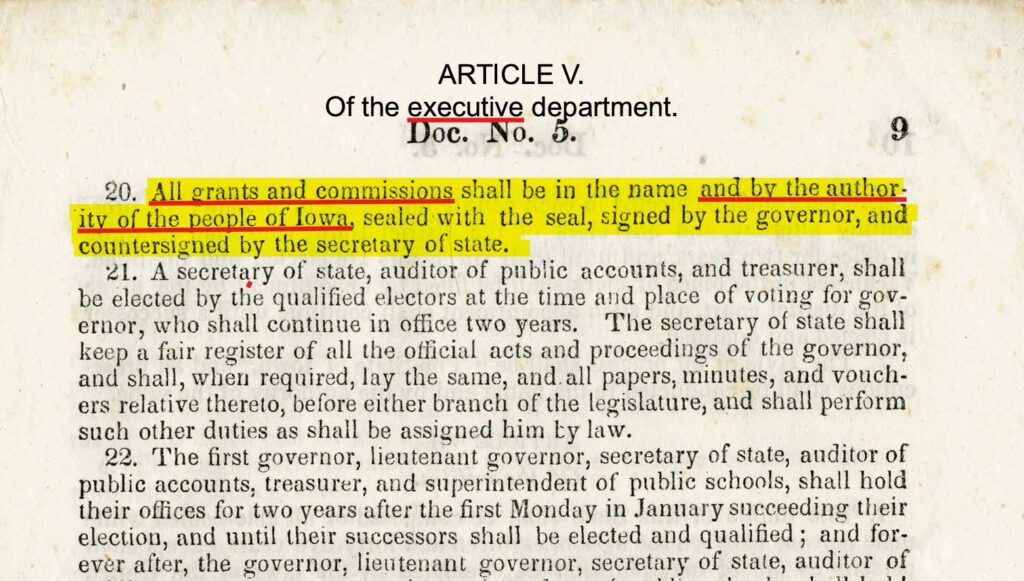
ALLE „Gewährleistungen“ (grants) bedeuten WAS? „UND durch die AUTORITÄT des Volkes von Iowa“? Das sind PRIVATE Menschen oder eine private Person.
Die Stadt und der Landkreis GEHEN DAVON AUS, dass sie in ihrer ÖFFENTLICHEN FUNKTION die AUTORITÄT über eine private Person haben, die WEDER ein Bürger (citizen) NOCH ein Individuum (individual) NOCH ein Zivilist (civilian) in einer zivilen Position in der Militärreserve oder Miliz ist.
Und raten Sie mal, wer ein Mieter in einem Pacht- oder Mietverhältnis ist? NÄCHSTER.
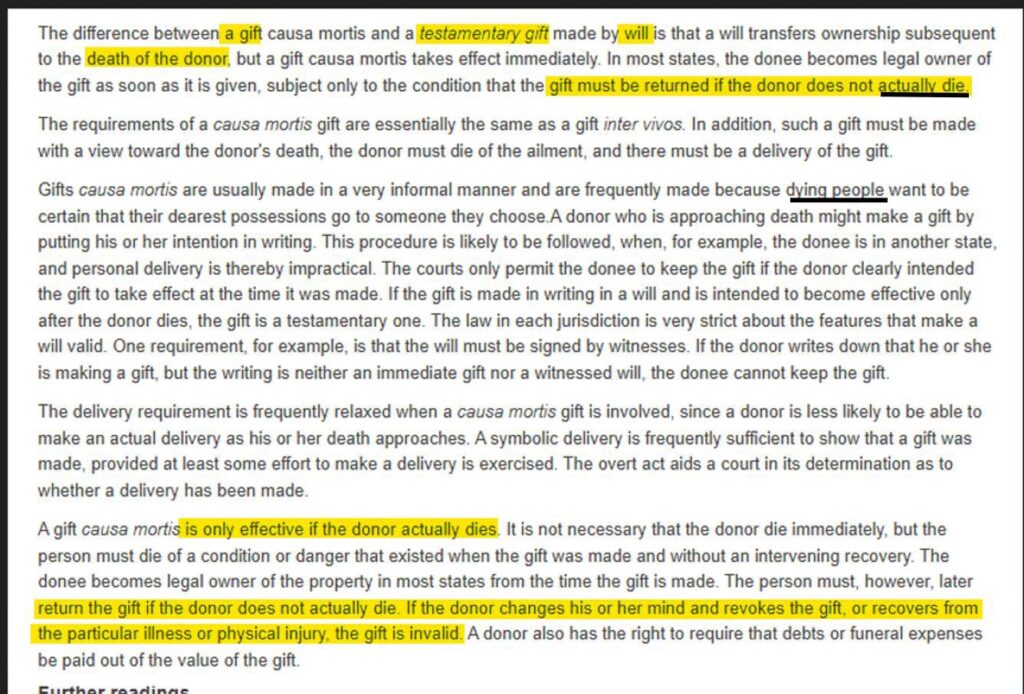
Der Unterschied zwischen einer Schenkung von Todes wegen (gift causa mortis) und einer testamentarischen Schenkung durch ein Testament besteht darin, dass ein Testament das Eigentum erst nach dem Tod des Schenkenden überträgt, eine Schenkung von Todes wegen jedoch sofort wirksam wird. In den meisten Bundesstaaten wird der Beschenkte rechtmäßiger Eigentümer der Schenkung, sobald sie übergeben wird, jedoch unter der Einzigen Bedingung, dass die Schenkung zurückgegeben werden muss, wenn der Schenkende nicht tatsächlich stirbt.
Die Anforderungen an eine Schenkung von Todes wegen entsprechen im Wesentlichen denen einer Schenkung unter Lebenden (gift inter vivos). Zusätzlich muss eine solche Schenkung im Hinblick auf den Tod des Schenkenden erfolgen, der Schenkende muss an dem Leiden sterben, und es muss eine Übergabe der Schenkung stattfinden.
Schenkungen von Todes wegen werden in der Regel sehr informell gemacht und häufig deshalb vollzogen, weil sterbende Menschen sicherstellen wollen, dass ihre liebsten Besitzstümer an eine von ihnen ausgewählte Person gehen. Ein Schenkender, der sich dem Tod nähert, kann eine Schenkung vornehmen, indem er seine Absicht schriftlich festhält. Dieses Verfahren wird wahrscheinlich angewendet, wenn sich der Beschenkte beispielsweise in einem anderen Bundesstaat befindet und eine persönliche Übergabe dadurch unpraktisch ist. Die Gerichte erlauben dem Beschenkten das Behalten der Schenkung nur dann, wenn der Schenkende eindeutig beabsichtigte, dass die Schenkung zum Zeitpunkt ihrer Vornahme wirksam wird. Wenn die Schenkung schriftlich in einem Testament erfolgt und erst nach dem Tod des Schenkenden wirksam werden soll, handelt es sich um eine testamentarische Schenkung. Das Recht in jeder Rechtsordnung ist sehr streng bezüglich der Merkmale, die ein Testament gültig machen. Eine Anforderung ist beispielsweise, dass das Testament von Zeugen unterschrieben werden muss. Wenn der Schenkende aufschreibt, dass er eine Schenkung macht, die Niederschrift aber weder eine sofortige Schenkung noch ein bezeugtes Testament darstellt, darf der Beschenkte die Schenkung nicht behalten.
Die Anforderung der Übergabe wird bei einer Schenkung von Todes wegen häufig gelockert, da ein Schenkender mit herannahendem Tod weniger in der Lage ist, eine tatsächliche Übergabe vorzunehmen. Eine symbolische Übergabe reicht häufig aus, um zu zeigen, dass eine Schenkung gemacht wurde, vorausgesetzt, es wurde zumindest eine gewisse Anstrengung unternommen, eine Übergabe zu vollziehen. Die offenkundige Handlung hilft einem Gericht bei der Feststellung, ob eine Übergabe stattgefunden hat.
Eine Schenkung von Todes wegen ist nur wirksam, wenn der Schenkende tatsächlich stirbt. Es ist nicht erforderlich, dass der Schenkende sofort stirbt, aber die Person muss an einem Zustand oder einer Gefahr sterben, die zum Zeitpunkt der Schenkung bestand, und ohne dass dazwischen eine Genesung eintrat. Der Beschenkte wird in den meisten Bundesstaaten ab dem Zeitpunkt der Schenkung rechtmäßiger Eigentümer des Eigentums. Die Person muss jedoch später die Schenkung zurückgeben, wenn der Schenkende nicht tatsächlich stirbt. Wenn der Schenkende seine Meinung ändert und die Schenkung widerruft oder sich von der jeweiligen Krankheit oder körperlichen Verletzung erholt, ist die Schenkung ungültig. Ein Schenkender hat auch das Recht zu verlangen, dass Schulden oder Beerdigungskosten aus dem Wert der Schenkung bezahlt werden.
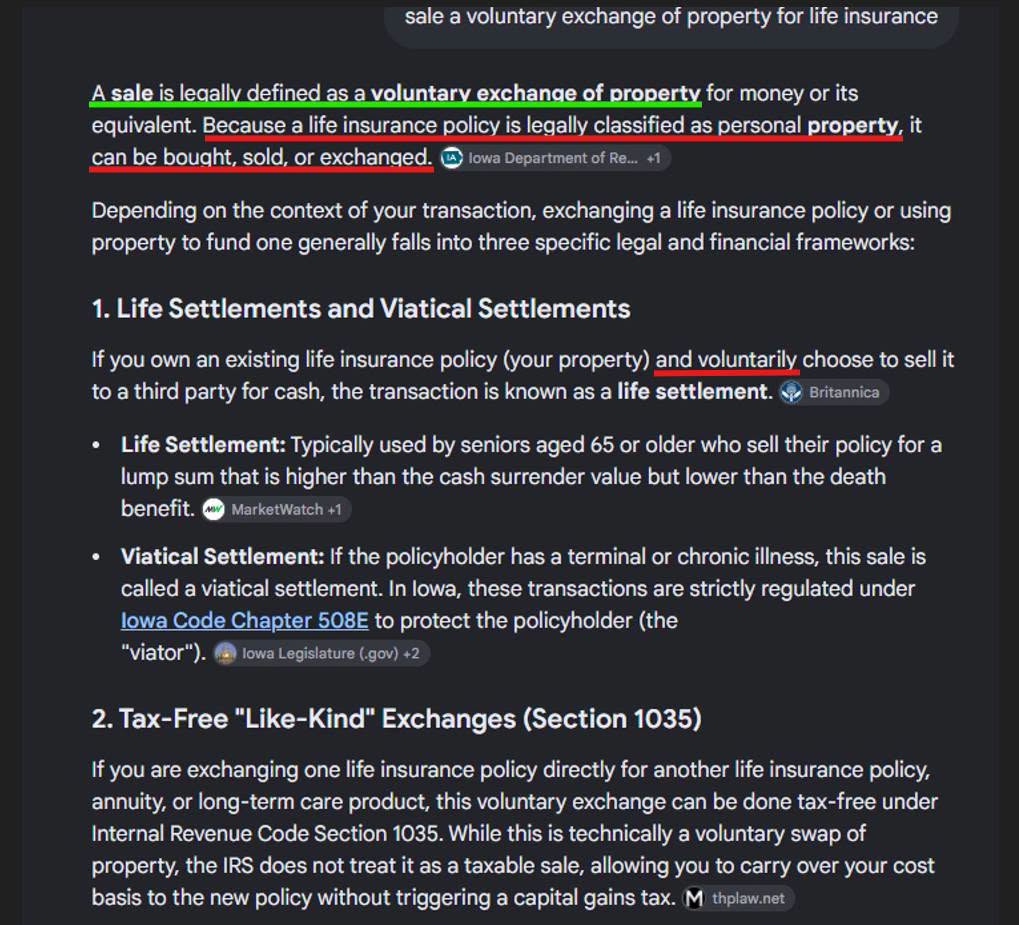
sale a voluntary exchange of property for life insurance (Verkauf als freiwilliger Tausch von Eigentum gegen eine Lebensversicherung)
Ein Verkauf ist rechtlich definiert als ein freiwilliger Tausch von Eigentum gegen Geld oder dessen Gegenwert. Da eine Lebensversicherungspolice rechtlich als persönliches Eigentum eingestuft wird, kann sie gekauft, verkauft oder getauscht werden.
Je nach Kontext Ihrer Transaktion fällt der Tausch einer Lebensversicherungspolice oder die Verwendung von Eigentum zur Finanzierung einer solchen im Allgemeinen in drei spezifische rechtliche und finanzielle Rahmenbedingungen:
1. Life Settlements und Viatical Settlements (Lebensversicherungs-Verkäufe)
Wenn Sie eine bestehende Lebensversicherungspolice besitzen (Ihr Eigentum) und sich freiwillig dazu entscheiden, diese für Bargeld an einen Dritten zu verkaufen, wird die Transaktion als Life Settlement bezeichnet.
- Life Settlement: Wird gewöhnlich von Senioren ab 65 Jahren genutzt, die ihre Police gegen einen Pauschalbetrag verkaufen, der höher ist als der Rückkaufswert, aber niedriger als die Todesfallleistung.
- Viatical Settlement: Wenn der Versicherungsnehmer unheilbar oder chronisch krank ist, wird dieser Verkauf als Viatical Settlement bezeichnet. In Iowa sind diese Transaktionen unter Iowa Code Chapter 508E streng reguliert, um den Versicherungsnehmer (den „Viator“) zu schützen.
2. Steuerfreie gleichartige Tauschgeschäfte (Tax-Free „Like-Kind“ Exchanges, Section 1035)
Wenn Sie eine Lebensversicherungspolice direkt gegen eine andere Lebensversicherungspolice, eine Rentenversicherung oder ein Pflegeversicherungsprodukt tauschen, kann dieser freiwillige Tausch gemäß Internal Revenue Code Section 1035 steuerfrei erfolgen. Während dies technisch gesehen ein freiwilliger Tausch von Eigentum ist, behandelt die US-Steuerbehörde (IRS) dies nicht als steuerpflichtigen Verkauf, was es Ihnen ermöglicht, Ihre Kostenbasis auf die neue Police zu übertragen, ohne eine Kapitalertragsteuer auszulösen.
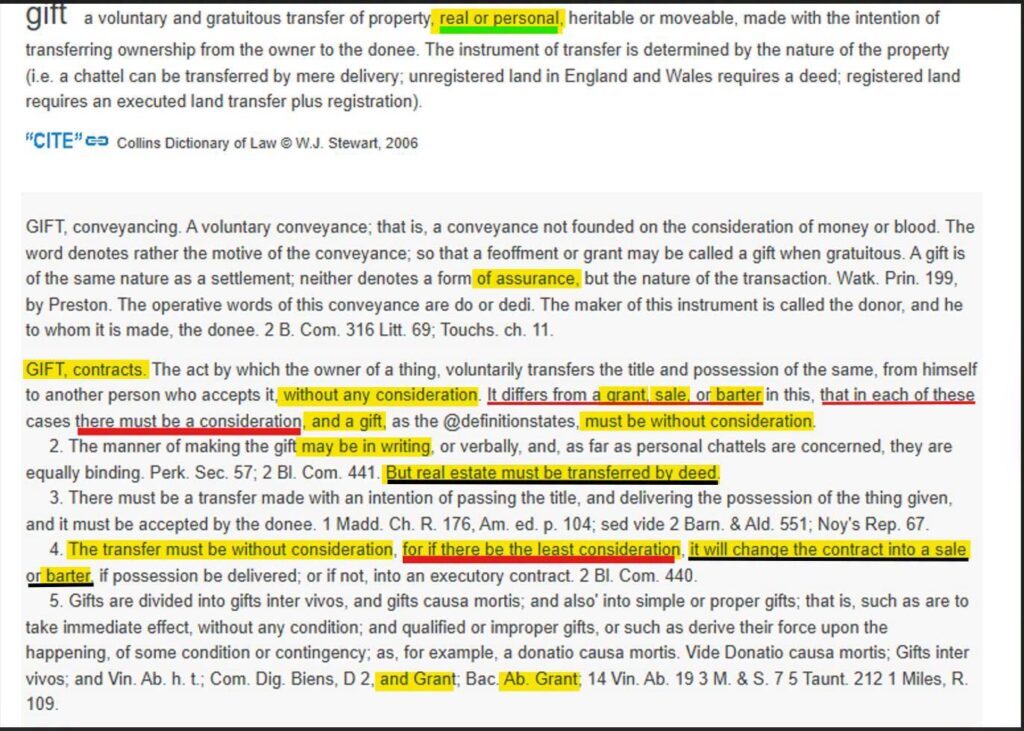
gift (Schenkung): eine freiwillige und unentgeltliche Übertragung von Eigentum, unbeweglich oder beweglich (real or personal), erblich oder übertragbar, die in der Absicht erfolgt, das Eigentum vom Eigentümer auf den Beschenkten zu übertragen. Das Übertragungsinstrument bestimmt sich nach der Natur des Eigentums (d. h. eine bewegliche Sache kann durch bloße Übergabe übertragen werden; uneingetragenes Land in England und Wales erfordert eine Urkunde (deed); eingetragenes Land erfordert eine vollzogene Grundstücksübertragung plus Eintragung im Grundbuch).
„CITE“ Collins Dictionary of Law © W.J. Stewart, 2006
GIFT (Schenkung), conveyancing (Grundstücksübertragung). Eine freiwillige Übertragung; das heißt, eine Übertragung, die nicht auf der Gegenleistung (consideration) von Geld oder Verwandtschaft (blood) beruht. Das Wort bezeichnet eher das Motiv der Übertragung; sodass eine Lehensübertragung (feoffment) oder Gewährung (grant) als Schenkung bezeichnet werden kann, wenn sie unentgeltlich erfolgt. Eine Schenkung ist von der gleichen Natur wie eine Regelung (settlement); beides bezeichnet keine Form der Versicherung (assurance), sondern die Natur der Transaktion. Watk. Prin. 199, von Preston. Die wirksamen Worte dieser Übertragung sind do oder dedi (ich gebe / ich habe gegeben). Der Urheber dieses Instruments wird Schenkender (donor) genannt, und derjenige, für den es gemacht wird, Beschenkter (donee). 2 B. Com. 316 Litt. 69; Touchs. ch. 11.
GIFT (Schenkung), contracts (Vertragsrecht). Die Handlung, durch die der Eigentümer einer Sache freiwillig den Titel und den Besitz derselben von sich selbst auf eine andere Person überträgt, die diese ohne jegliche Gegenleistung (consideration) annimmt. Sie unterscheidet sich von einer Gewährung (grant), einem Verkauf (sale) oder einem Tauschgeschäft (barter) dadurch, dass bei jedem dieser Fälle eine Gegenleistung vorliegen muss und eine Schenkung, wie die Definition besagt, ohne Gegenleistung sein muss.
- Die Art und Weise der Schenkungsübertragung kann schriftlich oder mündlich erfolgen, und was bewegliche Sachen (personal chattels) betrifft, sind beide gleichermaßen bindend. Perk. Sec. 57; 2 Bl. Com. 441. Immobilien (real estate) müssen jedoch durch eine Formurkunde (deed) übertragen werden.
- Es muss eine Übertragung stattfinden, die in der Absicht erfolgt, den Titel zu übertragen und den Besitz der gegebenen Sache zu übergeben, und sie muss vom Beschenkten angenommen werden. 1 Madd. Ch. R. 176, Am. ed. p. 104; sed vide 2 Barn. & Ald. 551; Noy’s Rep. 67.
- Die Übertragung muss ohne Gegenleistung erfolgen, denn wenn auch nur die geringste Gegenleistung vorliegt, wandelt dies den Vertrag in einen Verkauf oder ein Tauschgeschäft um, wenn der Besitz übergeben wird; oder falls nicht, in einen vollstreckbaren Vertrag (executory contract). 2 Bl. Com. 440.
- Schenkungen werden unterteilt in Schenkungen unter Lebenden (gifts inter vivos) und Schenkungen von Todes wegen (gifts causa mortis); sowie in einfache oder eigentliche Schenkungen, d. h. solche, die sofort und ohne Bedingung in Kraft treten; und bedingte oder uneigentliche Schenkungen, d. h. solche, deren Wirksamkeit vom Eintritt eines Ereignisses, einer Bedingung oder eines unvorhergesehenen Umstands abhängt; wie beispielsweise eine donatio causa mortis. Siehe Donatio causa mortis; Gifts inter vivos; und Vin. Ab. h. t.; Com. Dig. Biens, D 2, und Grant; Bac. Ab. Grant; 14 Vin. Ab. 19 3 M. & S. 7 5 Taunt. 212 1 Miles, R. 109.
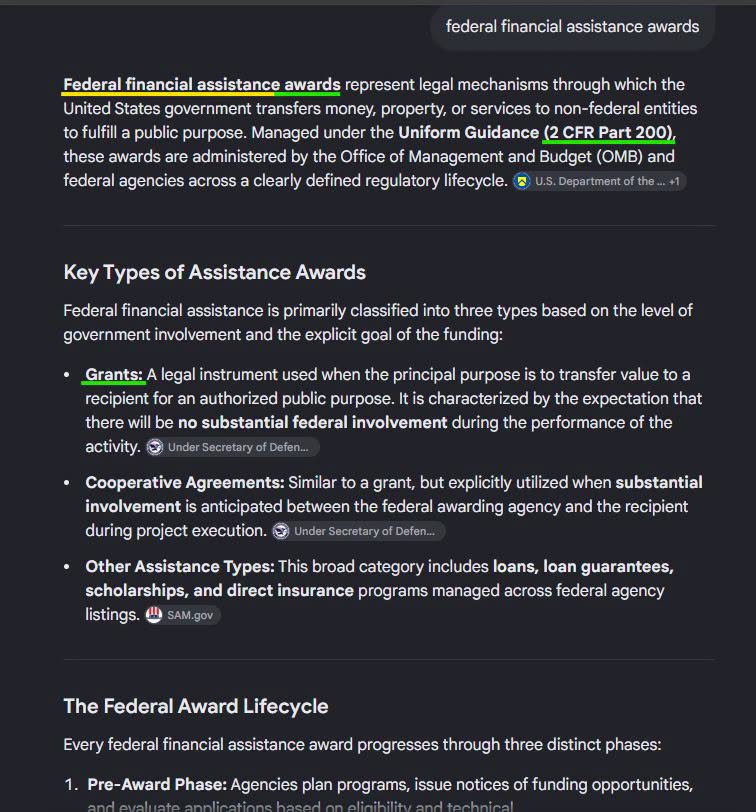
federal financial assistance awards (Bundesfinanzhilfegewährungen)
Bundesfinanzhilfegewährungen (Federal financial assistance awards) stellen rechtliche Mechanismen dar, durch die die Regierung der Vereinigten Staaten Geld, Eigentum oder Dienstleistungen an nicht-bundesstaatliche Einrichtungen überträgt, um einen öffentlichen Zweck zu erfüllen. Verwaltet unter den einheitlichen Richtlinien (2 CFR Part 200 / Uniform Guidance), werden diese Gewährungen vom Office of Management and Budget (OMB) und den Bundesbehörden über einen klar definierten regulatorischen Lebenszyklus hinweg verwaltet.
Hauptarten von Finanzhilfegewährungen (Key Types of Assistance Awards)
Finanzhilfen des Bundes werden primär in drei Typen unterteilt, basierend auf dem Grad der staatlichen Beteiligung und dem expliziten Ziel der Förderung:
- Zuwendungen / Förderungen (Grants): Ein rechtliches Instrument, das verwendet wird, wenn der Hauptzweck darin besteht, Wert an einen Empfänger für einen genehmigten öffentlichen Zweck zu übertragen. Es zeichnet sich durch die Erwartung aus, dass es während der Durchführung der Aktivität keine wesentliche Beteiligung des Bundes (no substantial federal involvement) geben wird.
- Kooperationsvereinbarungen (Cooperative Agreements): Ähnlich wie eine Zuwendung, wird jedoch explizit genutzt, wenn eine wesentliche Beteiligung (substantial involvement) zwischen der gewährenden Bundesbehörde und dem Empfänger während der Projektausführung erwartet wird.
- Andere Arten von Hilfeleistungen (Other Assistance Types): Diese breite Kategorie umfasst Darlehen, Darlehensgarantien, Stipendien und direkte Versicherungsprogramme, die über die Listen der Bundesbehörden verwaltet werden.
Der Lebenszyklus von Bundesförderungen (The Federal Award Lifecycle)
Jede Bundesfinanzhilfegewährung durchläuft drei verschiedene Phasen:
- Vor-Gewährungs-Phase (Pre-Award Phase): Behörden planen Programme, veröffentlichen Mitteilungen über Fördermöglichkeiten und bewerten Anträge basierend auf Förderfähigkeit und technischer…
mehr dazu und Verbindung der Puzzleteile:
#########################
Wenn Du magst kannst Du uns, für die Mühe und den Zeitaufwand einen Kaffee hinterlassen,
Vielen Dank❤️🙏🏻❤️🙏🏻❤️🙏🏻
Die Redaktion distanziert sich vorsorglich von jedem Artikel. Die Artikel spiegeln nicht zwangsläufig die Meinung der Redaktion wieder, vielmehr dienen sie nur zur freien Meinungsbildung. Niemand ist perfekt, und Irrtum ist möglich. Zudem: es ist nur eine Information und hat nicht zwangsläufig die Aufmerksamkeit der Redaktion.